85万元期权纠纷,真的“逼停”了小红书上市吗?
两场官司、一封实名投诉和一条潜在IPO消息,在2026年夏天意外撞到了一起。它既像一场职场维权故事,也像一道资本市场披露题:当境内劳动合同、境外期权与VIE架构被摆上同一张桌子,真正值得琢磨的,不只是“谁赢了”,而是同一组事实能否向员工、法院、中介和投资者讲出一个彼此兼容的版本。公开材料足以还原官司与赔付,却还不足以替这场潜在上市写下结局——答案仍在程序里,问题已经值得认真看一遍。
作者|吴兆华
事实核验截止|2026年7月15日
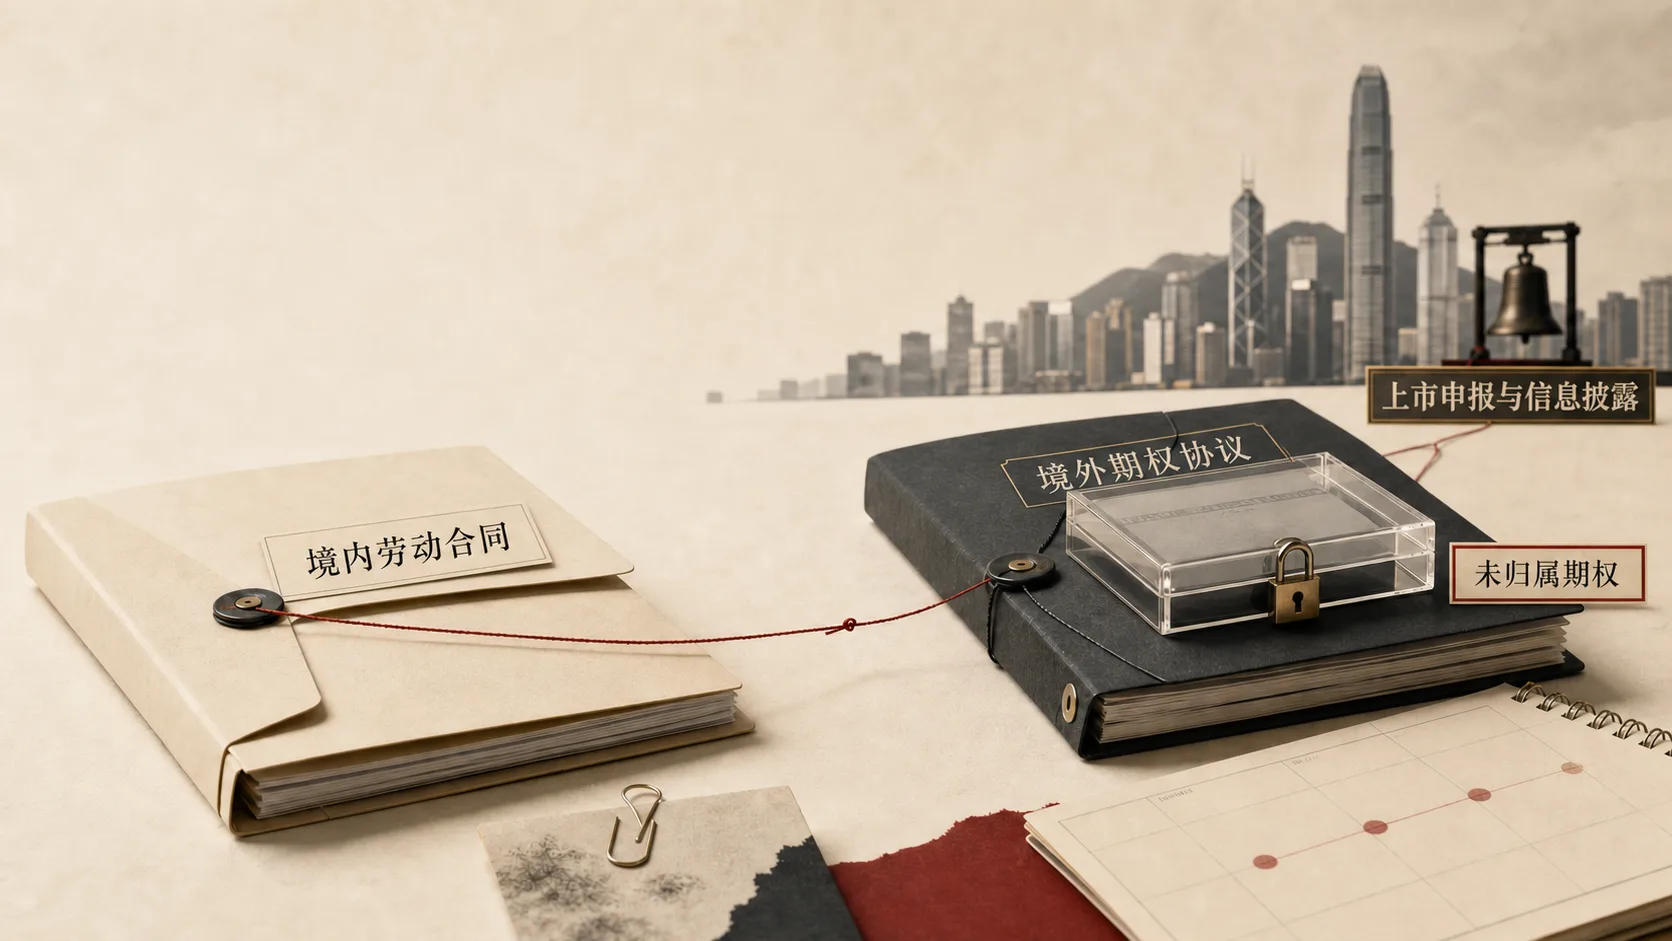
概念信息图:境内劳动合同、境外期权协议、未归属期权与潜在上市披露,是四个需要分别审查的对象。图片由GPT-image-2生成,文字与含义经人工复核。
2026年7月,一段以“小红书前员工裁员纠纷,硬刚公司逼停上市”为主题的6分多钟视频在社交平台传播。视频讨论的,是小红书前员工陈浩与相关公司之间的一场劳动与期权纠纷。
公开报道显示,陈浩在2023年底被解除劳动关系,此后分别就违法解除和期权损失启动仲裁、诉讼。劳动争议经过二审,期权纠纷则在一审判决后进入二审调解;两部分最终获得的赔偿和支付金额合计约85万元。到了2026年6月,市场传出小红书准备潜在香港IPO的消息;6月28日,陈浩又公开表示,自己已将判决及相关材料提交给香港交易所和香港证监会。
于是,四条原本相对独立的线索被迅速连成了一个极具传播力的故事:员工在期权即将归属前被裁,维权获赔85万元;公司一边面对境内诉讼,一边筹备通过VIE架构赴港上市;员工向监管机构投诉后,上市被迫暂停。
这种讲法很容易理解,但其中最后一段因果关系并没有被公开证据证实。它把劳动争议终审、期权损失一审及二审调解、当事人实名投诉、公司潜在上市筹备压成了一个连续程序,也让“投诉可能带来核查风险”在传播中逐步升级为“港交所已经问询”,再升级成“上市已经被逼停”。
因此,这篇文章不急着替任何一方下判词。我们沿着时间线从头走一遍,看看法院已经处理了什么、上市故事又走到了哪里,再分别说明:对拿期权的职场人和实施股权激励的企业,这件事真正值得琢磨的是什么。
一、先把八张牌摊开:四件已经落地,四件仍悬在半空

这场故事最有意思的地方,是已经落地的硬事实与尚未走完的程序同时存在。先看可以被公开材料交叉确认的四件事。
第一,陈浩与小红书相关境内用工主体之间确有劳动争议,公开报道显示,广州市中级人民法院在 (2025)粤01民终11119号 案中维持了违法解除的认定,违法解除赔偿金及服务奖金合计约19.06万元。
第二,期权损失是另一起案件。公开报道及当事人公开材料显示,广州市天河区人民法院 (2025)粤0106民初7713号 一审支持了约73.05万元的期权损失;进入二审后,双方在法院主持下调解,最终支付金额为66.1545万元。两部分相加,约85万元。
第三,陈浩公开表示,自己于2026年6月28日向香港交易所上市部和香港证监会发送了实名投诉材料,后续又向中国证监会提交材料。多家媒体报道了这一行动。
第四,小红书确有潜在赴港上市消息。6月中旬,路透社报道称,小红书已聘请高盛、中金等机构为潜在香港IPO工作;报道使用的措辞是 potential IPO(潜在IPO),并称相关计划仍需要中国证监会同意,时间可能需要数月。
另外四件事则像故事尚未翻开的下一页。截至本文核验日,下面这些更强的说法仍缺少公开证据:
- 未找到小红书已经公开递交的港股申请版本或公开招股书;
- 未找到港交所或香港证监会因该投诉已发出正式问询的公开文件;
- 未找到小红书宣布暂停、撤回或终止上市的公司声明;
- 未找到可靠证据证明“这宗纠纷已经造成上市暂停”。
这也让故事停在一个颇有意味的位置:官司已经有了结果,上市还没有公开结局。现阶段更稳妥的判断是:
这宗纠纷已经形成潜在的合规核查点,但它是否实际影响、以及影响到什么程度,要等申报状态、监管动作或公司信息进一步公开。
真实素材:吕晓彤短视频口播画面。标题“硬刚小红书逼停上市”属于传播性判断,不等于监管结论或公司公告。
二、两条时间线:司法故事和上市传闻,到2026年6月才相遇

这条时间线里最容易被忽略的是:85万元并不是港交所介入后的结果,也不是上市争议产生后的赔偿。 劳动纠纷和期权纠纷在前,市场传出潜在IPO消息及当事人举报在后。
公开报道呈现的主要节点如下:
- 2022年中:陈浩入职,劳动合同与境内公司签订;据其自述,期权被纳入招聘时沟通的薪酬总包,期权协议则由境外主体签署。
- 2023年12月:公司以不能胜任工作等理由解除劳动关系。据报道,当时距离首批期权归属约5个月。
- 2024年起:陈浩分别就违法解除和期权损失启动仲裁、诉讼。
- 2025年7月:劳动争议二审维持原判,违法解除赔偿及服务奖金合计约19.06万元。
- 2025年10月:期权损失案一审据报支持约73.05万元。
- 2026年初:期权案二审调解,最终金额66.1545万元;公司重新出具无争议离职证明。
- 2026年6月15—16日:彭博、路透等报道称小红书准备潜在赴港上市。
- 2026年6月28日:陈浩称已向香港交易所、香港证监会提交投诉。
- 2026年7月7日:陈浩称向中国证监会提交材料。
- 截至7月15日:公开渠道仍未见港交所问询、公司暂停上市或监管结论。
这意味着,网络上最关键的因果箭头——“举报 → 港交所连续问询 → 上市被迫暂停”——目前缺少中间证据。
三、85万元是怎么来的:劳动案有终审,期权案以调解收尾
很多二次传播把两个案件合成“员工告小红书期权欺诈,终审获赔85万”。这句话不准确。
1. 劳动争议:法院终审处理的是解除是否合法
据公开报道,境内用工主体主张员工不能胜任工作,员工则提交绩效、业绩、岗位调整及申诉等材料。劳动案最终认定单方解除缺乏充分依据,构成违法解除。
这一路径与我国劳动法的基本结构一致:企业以“不能胜任工作”为由解除,不是只给一个结果标签就够了,还要能够证明目标合理、考核真实、结果送达,通常还涉及培训、调岗等程序。《劳动合同法》第八十七条规定,用人单位违法解除或终止劳动合同,应按经济补偿标准的二倍支付赔偿金。
最高人民法院发布的指导案例18号也曾明确:被评为某个绩效等级,不当然等于法律意义上的“不能胜任工作”。法院会审查制度、事实和程序,而不是只看企业内部结论。
2. 期权损失:一审给出了审理思路,但二审没有形成公开终审规则
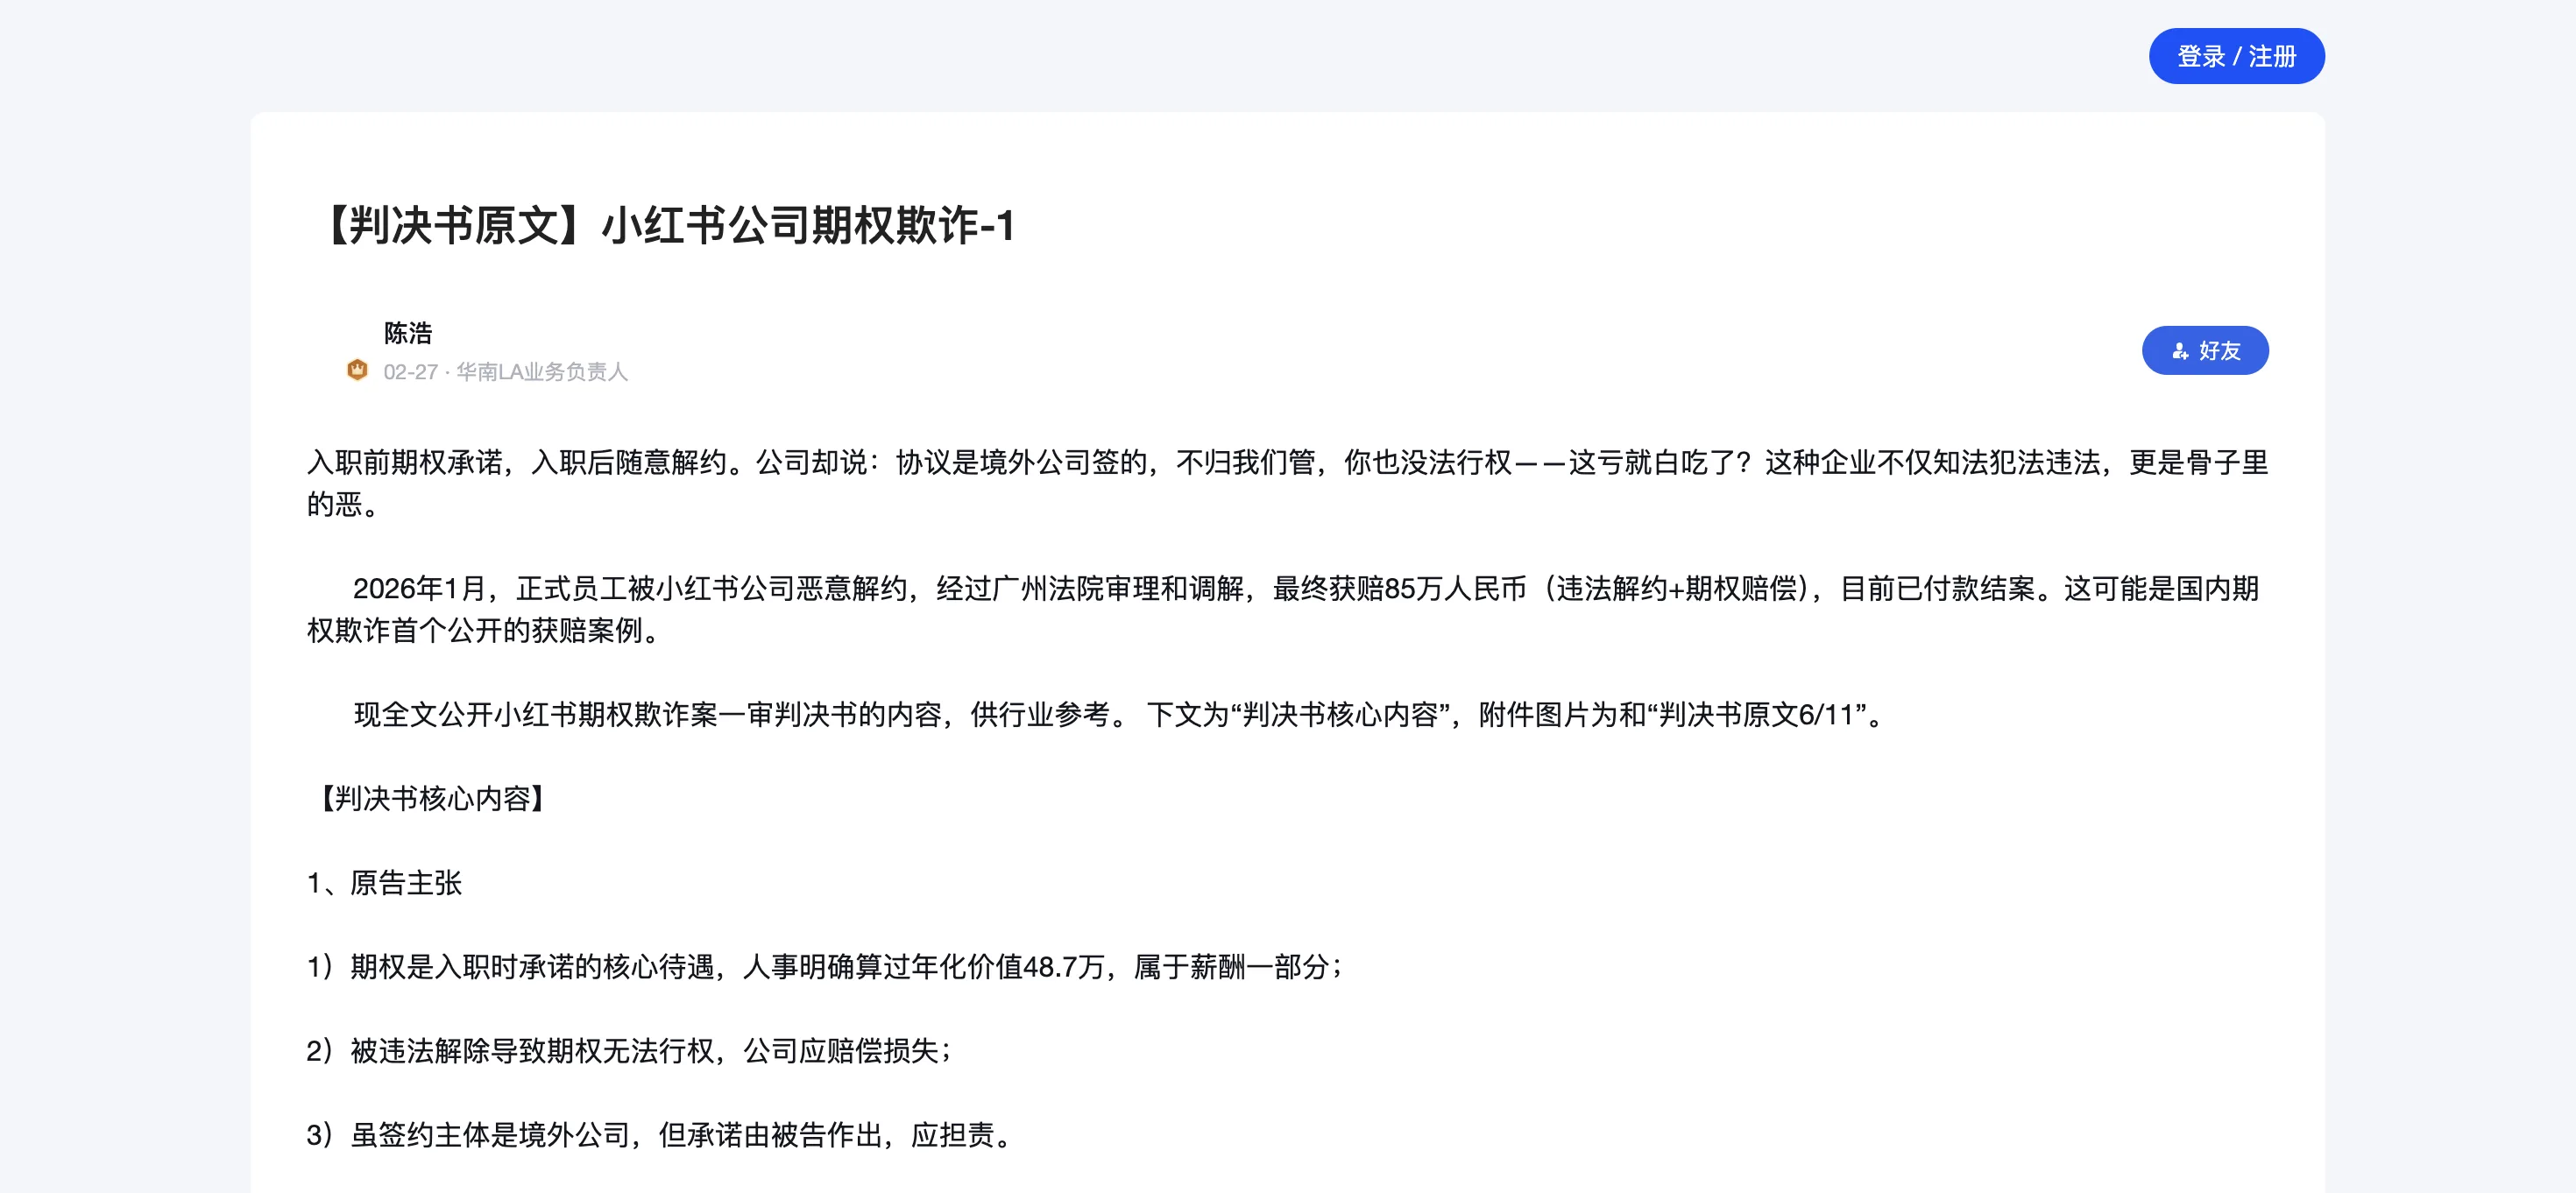
真实素材:当事人在脉脉发布的公开说明。页面标题、事实选择及“欺诈”等表述代表当事人立场;本文不把其直接视为独立司法认定。
公开材料显示,期权案的争议集中在三点:
- 期权由境外主体授予,境内用工主体是否需要承担责任;
- 协议约定了境外争议解决,内地法院是否可以审理;
- 公司未上市、期权尚未归属,损失是否存在、如何计算。
当事人公开材料称,一审法院结合招聘、薪酬沟通、协议签署安排、服务年限与归属条件等事实,认为期权与劳动关系存在实质联系;又援引《民法典》第一百五十九条关于“不正当阻止条件成就”的规则,支持期权期待利益损失。
这是一条重要的裁判思路,但必须加上两个限定:
第一,这是一审判断。 后续二审以调解结案,最终没有形成一份把所有争议继续判到底的公开二审判决。
第二,这是个案判断。 它不等于“所有员工期权都当然属于工资”,也不等于“只要公司在归属前裁员,员工就一定能拿到全部期权价值”。法院仍会看期权是否纳入薪酬、解除是否合法、归属条件、离职原因、估值证据、签约及履行主体等具体事实。
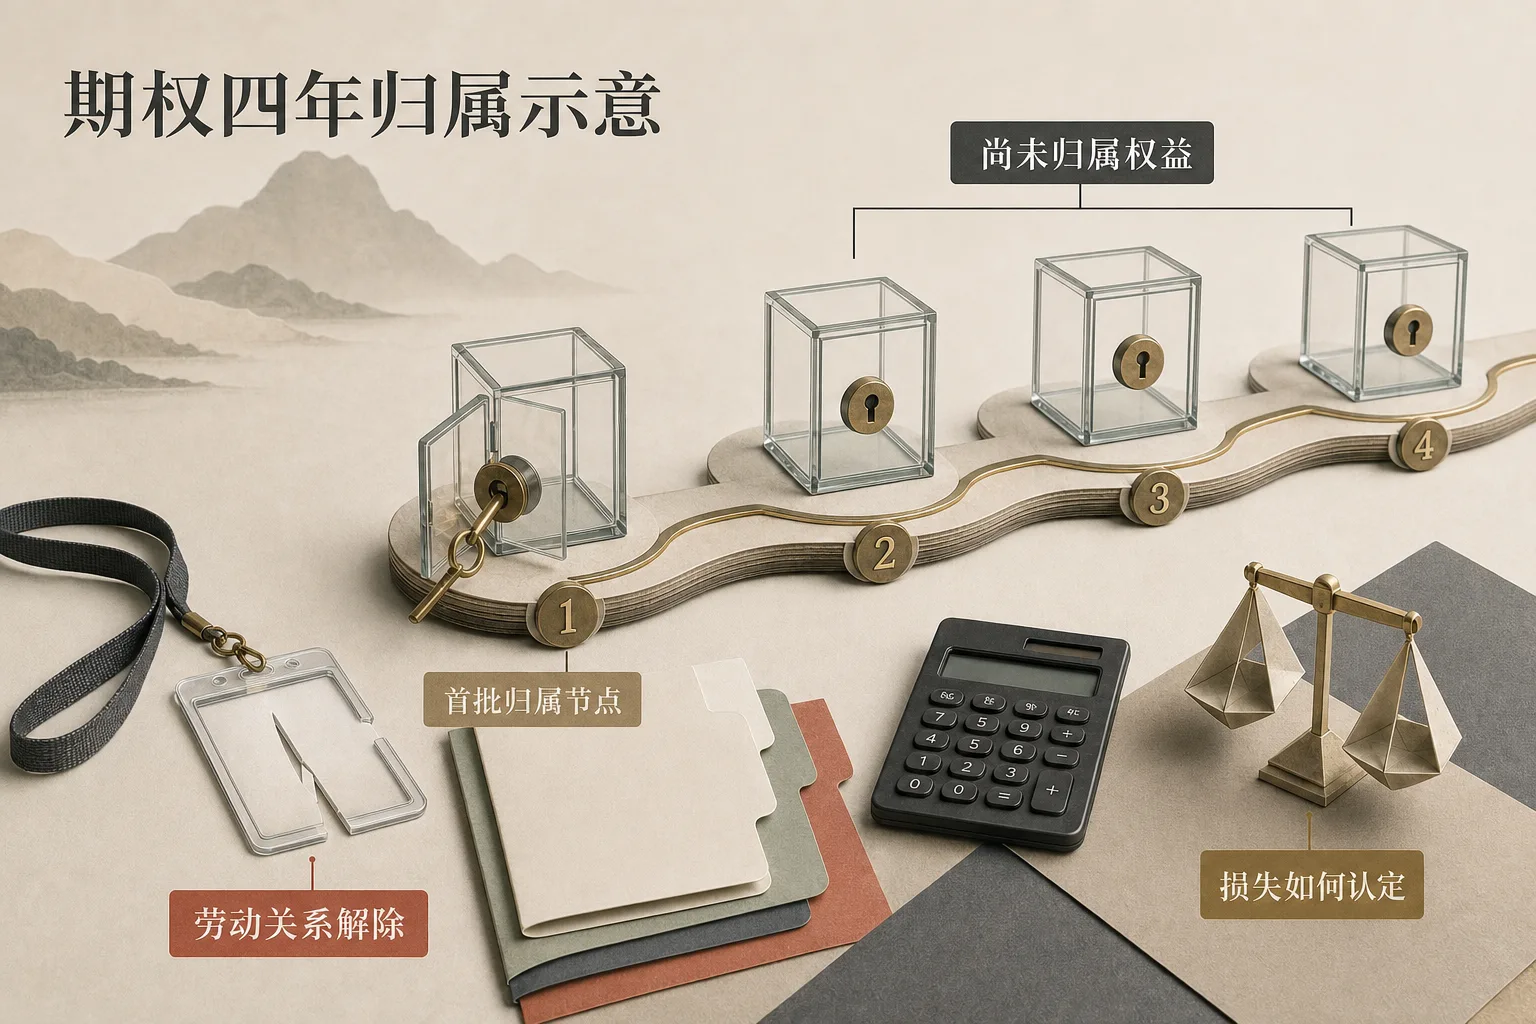
概念信息图:授予、归属、行权和变现不是同一件事;发生劳动关系解除后,损失是否成立及如何计算,需要结合解除合法性、协议条件和价值证据判断。图片由GPT-image-2生成,文字与含义经人工复核。
3. 为什么这类案件值得重视
最高人民法院官网转载的北京一中院股权激励典型案例信息显示,司法实践已经在关注三个问题:股权激励是否属于劳动对价、境外法律或管辖约定在劳动权益争议中如何适用、股票期权能否替代法定劳动补偿。北京一中院2019年至2023年3月审结的334件涉股权激励民事案件中,劳动争议案件有51件。
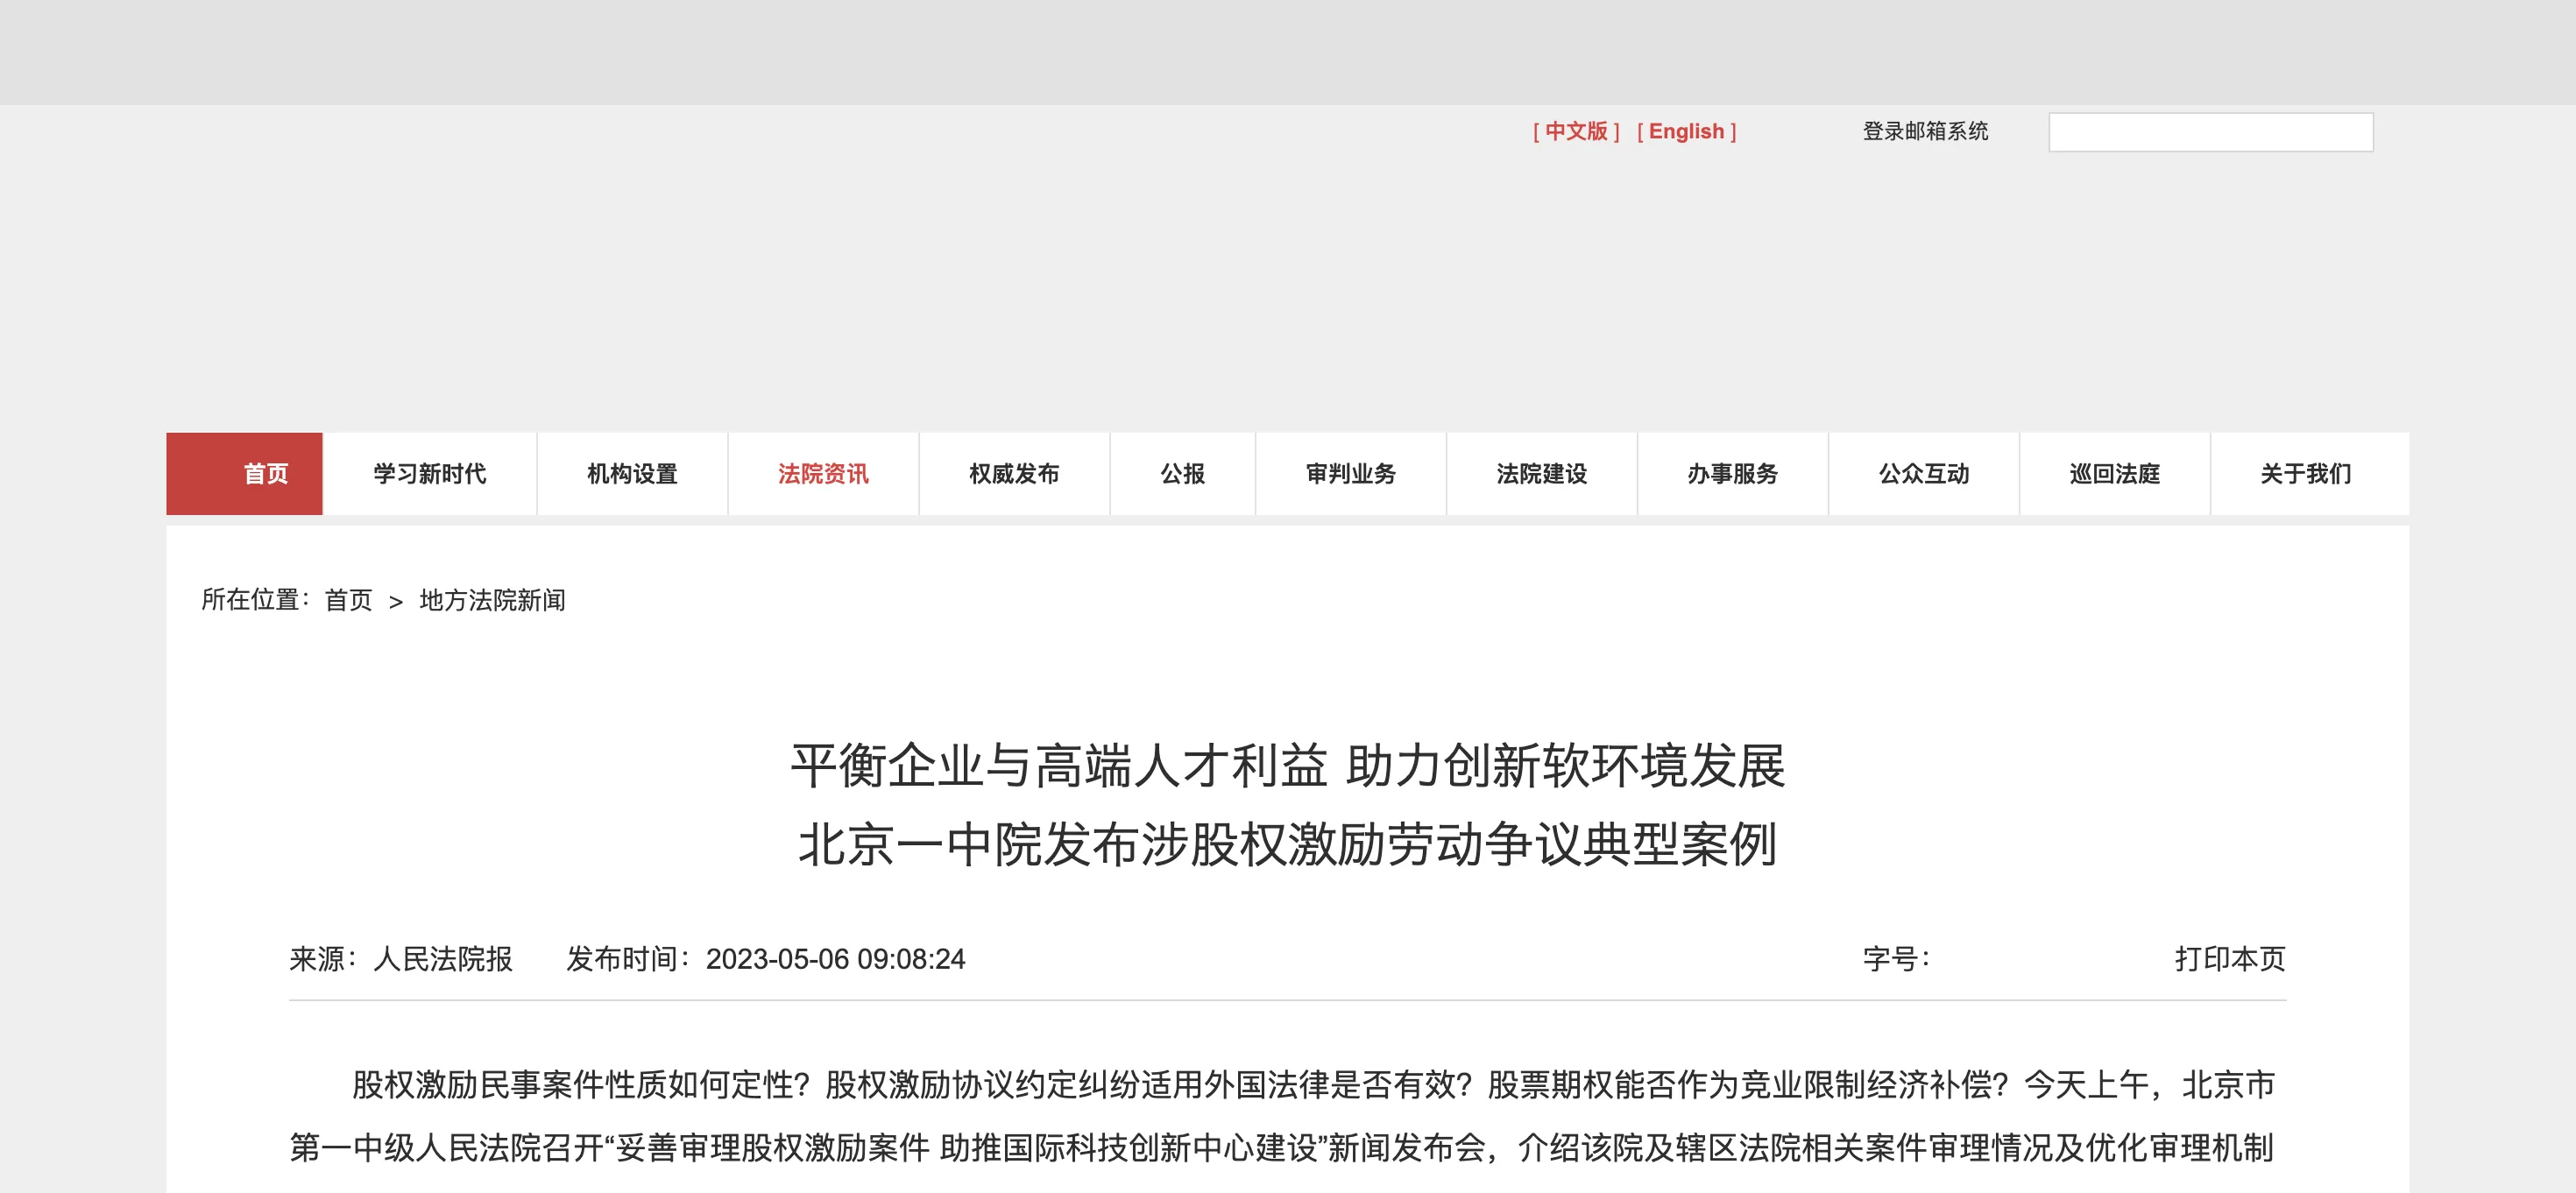
真实素材:最高人民法院官网转载人民法院报关于北京一中院涉股权激励劳动争议典型案例的报道。
因此,这个案子的价值不是“从此所有期权纠纷都有标准答案”,而是再次提醒互联网公司:如果招聘时把期权当成真金白银计算总包,争议发生后再把它完全描述成与境内雇主无关、没有价值的境外福利,这种割裂解释会面临越来越高的证据压力。
四、VIE里的三个答案:法人独立、劳动责任与上市控制能否同时成立
网络叙事中最有杀伤力的一句话是:公司在内地法院说“境外期权主体和我无关”,上市时却必须说境外主体“控制”境内公司,所以一定构成欺骗。
这句话抓住了风险,但把法律问题说得过于简单。

在劳动和期权争议里,法院需要回答的是:谁与员工建立劳动关系、谁作出期权承诺、谁安排签署与履行、谁应为特定权利义务负责。
在境外上市审查里,监管者需要回答的是:境外发行人与境内经营实体之间是否存在稳定的协议控制、是否纳入合并口径、重大诉讼和潜在负债是否被充分披露、投资者是否会被误导。
“两个公司是不同法人”与“集团通过协议安排实现控制并合并报表”并不天然冲突。 不同法律主体可以在公司法上相互独立,也可能在会计、控制和上市披露层面形成集团关系。
真正可能引发问询的,不是出现“有关”和“无关”两个字,而是:
- 诉讼中对主体关系的事实陈述,能否与上市材料中的控制链条对应;
- 境内招聘和用工主体是否实际参与期权承诺、授予和账户管理;
- 历史诉讼、调解及潜在同类争议是否达到需要披露的重要程度;
- 公司、中介机构能否对不同场景下的权责划分给出统一、完整、可验证的解释。
多位受访律师在媒体分析中也强调:不同法律场景下的表述不当然意味着违法;是否构成信息披露瑕疵,要看事实控制关系及申报材料是否充分、完整地披露。如果核心差异无法解释,才可能触发专项核查甚至拖慢进程。
五、上市故事走到哪一步:公开信息能回答什么,不能回答什么
1. 港交所公开层面:潜在IPO消息有了,公开申请版本尚未出现
路透社6月16日的报道说,小红书正在推进 potential Hong Kong IPO,彭博此前报道称其准备以保密方式申报。报道同时指出,计划仍需中国证监会同意,可能耗时数月。
截至本文核验日,我们没有在港交所公开新申请人资料中找到以“小红书”“Xingin”等名称公开发布的申请版本或招股书。21世纪经济报道在相关报道中也明确写道:小红书“尚未正式公开递交上市申请,法定信息披露义务尚未全面启动”。
港交所《主板上市规则》实践说明PN22通常要求新申请人在递交上市申请同日公布申请版本;但规则也为符合条件并获准的申请人保留保密申报机制。因此,“公开网站没查到”只能证明公开层面未见,不能反向证明没有任何非公开申报或准备工作。
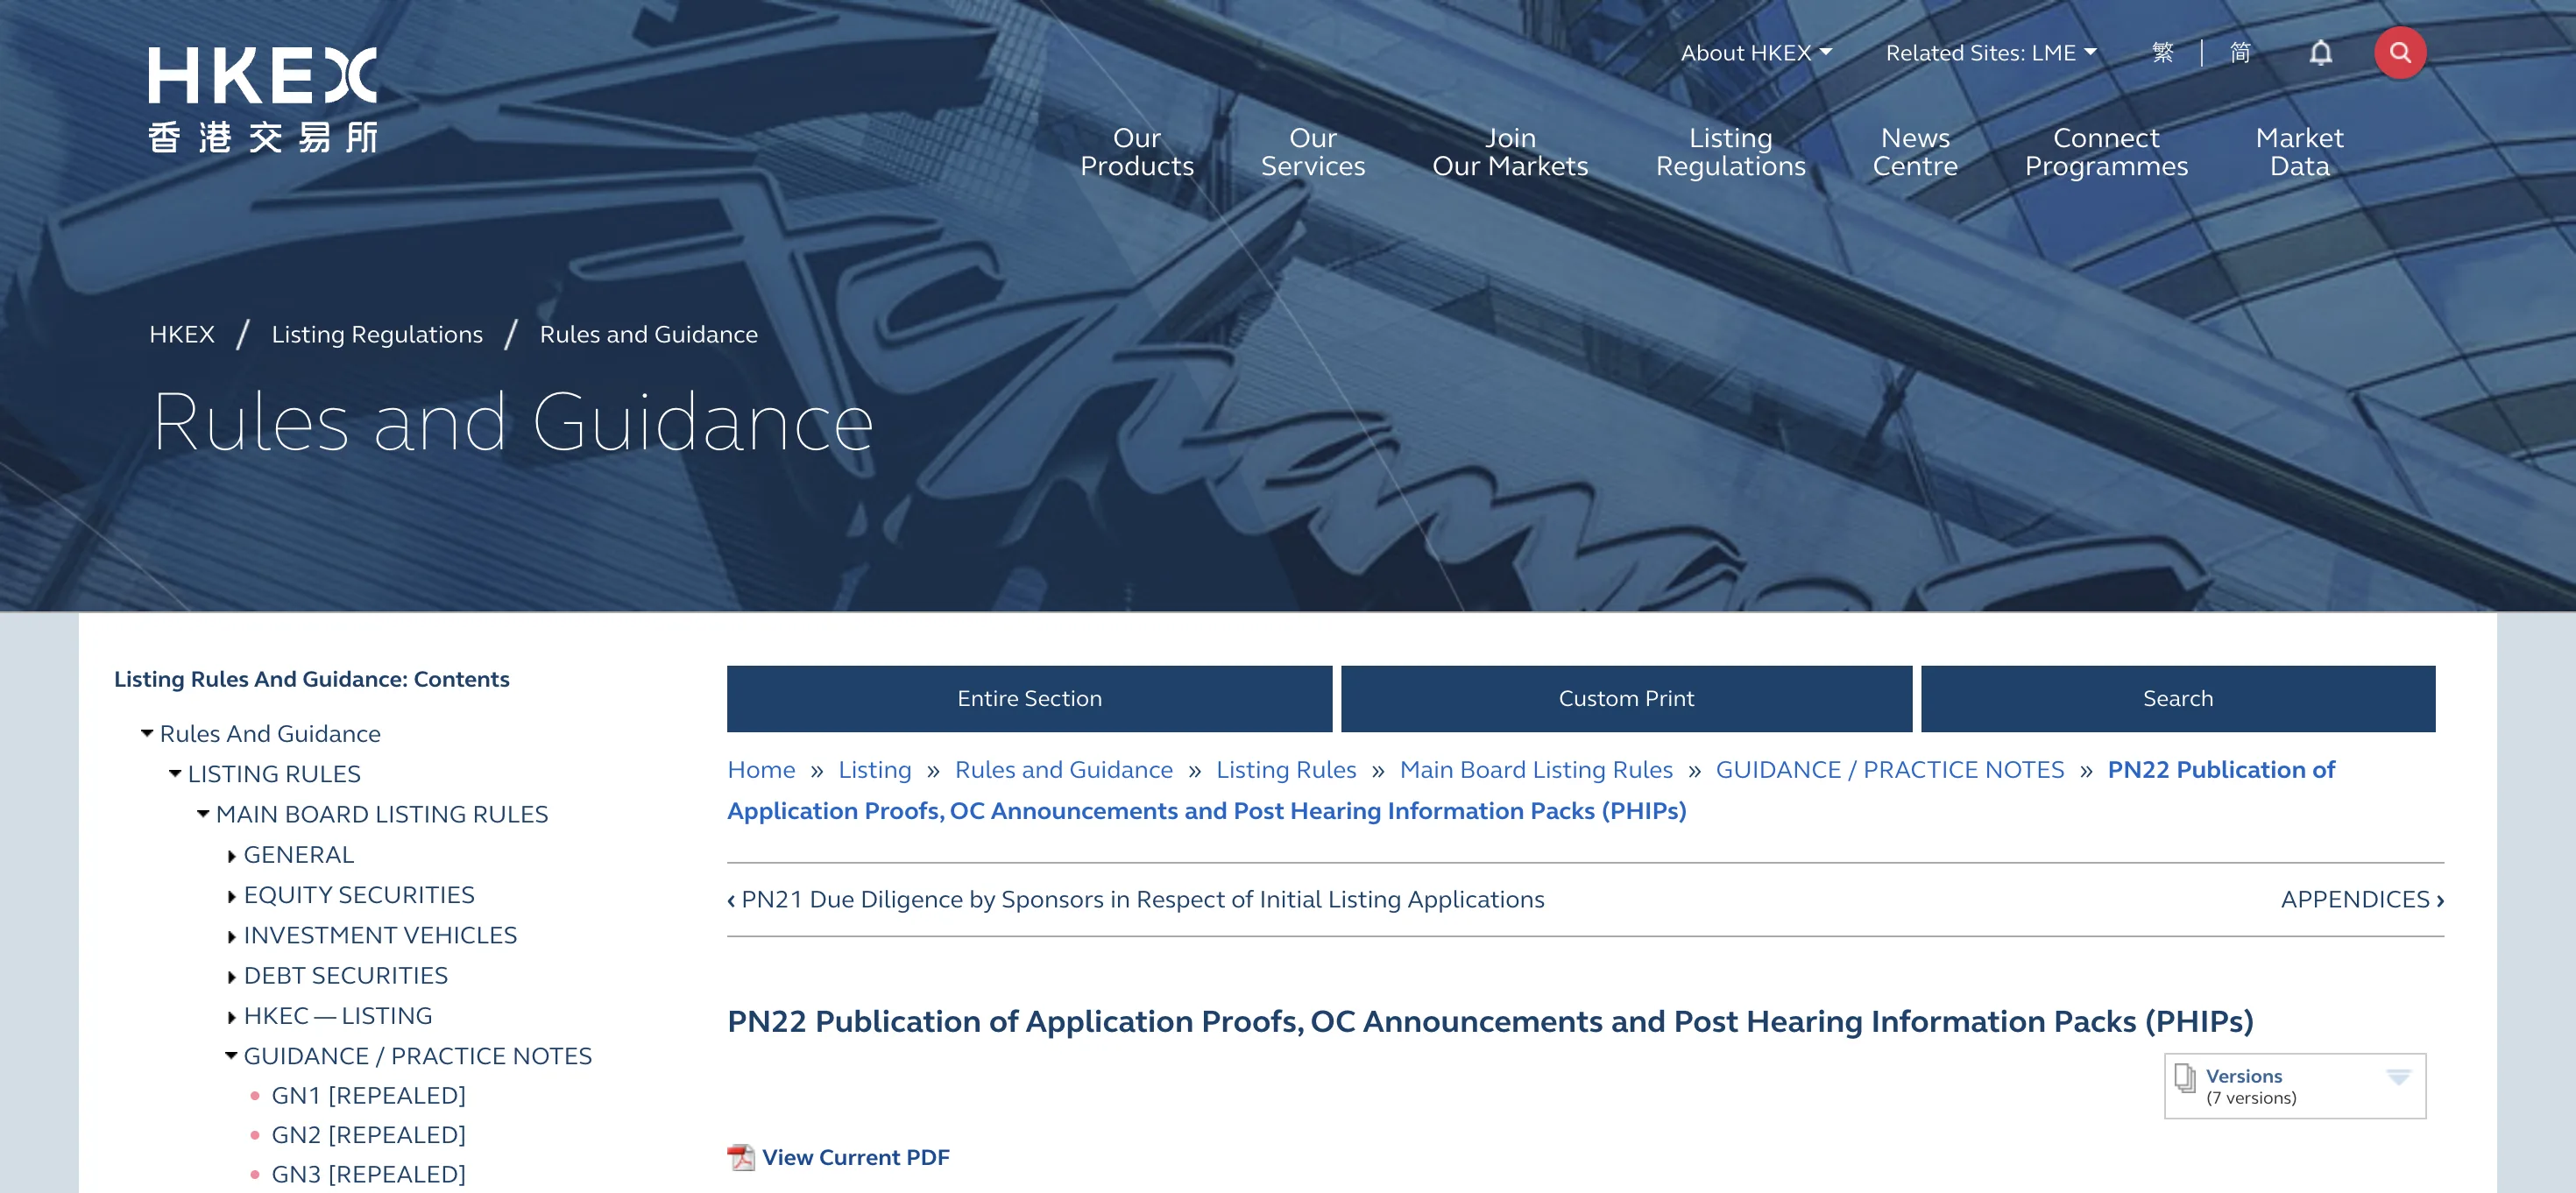
真实素材:港交所规则页面。PN22规定申请版本的发布机制,并列明特定保密申报安排。是否适用于某家公司,仍需看其实际申报状态及港交所决定。
2. 中国证监会公开备案表:没有检索到相关名称,但仍需给程序留出空间
中国证监会7月10日发布的《境内企业境外发行证券和上市备案情况表》中,我们以“小红书、行吟、Xingin、薯一薯二”等名称检索,未找到相关条目。
这只能说明:截至该公开表日期,公开名单中未见相关名称。 它不能排除尚未完成备案、使用其他申报主体名称,或依法延后公示等情形。
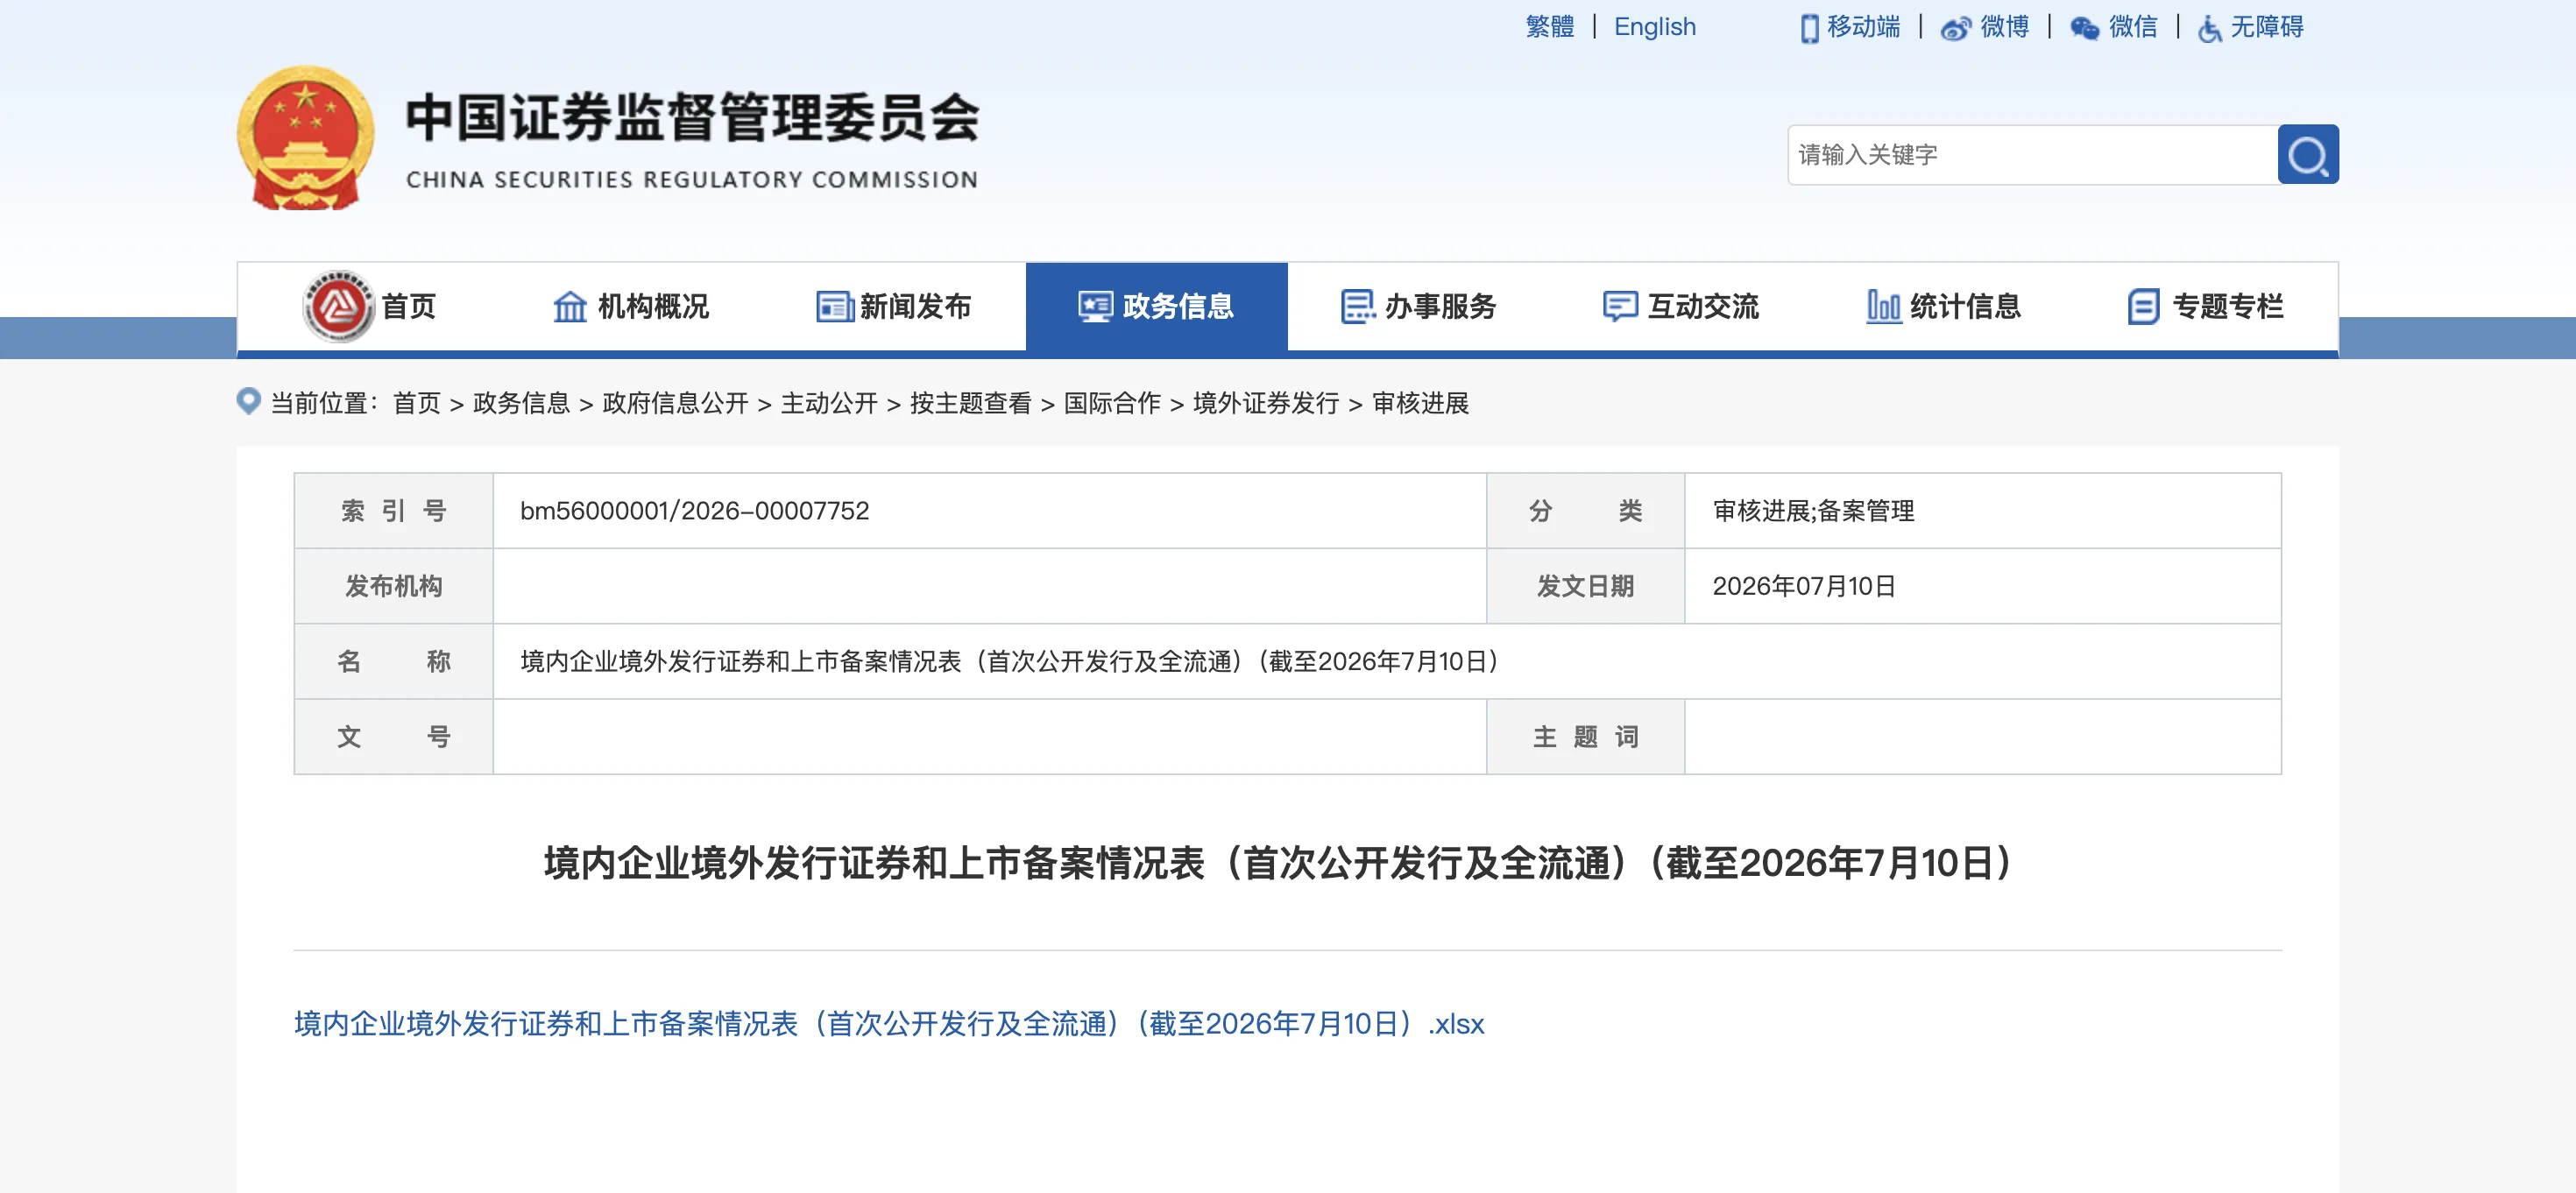
真实素材:中国证监会官网2026年7月10日发布的境外上市备案情况表页面。
3. 从邮件签收到监管问询,中间还隔着几道程序
当事人提供材料,是一项可以被确认的行为;邮箱回执能证明系统收到了邮件。但监管机构是否受理、是否要求发行人说明、是否把它列为实质问题,是另一层事实。
截至发稿,公开报道仍称港交所未就此事公开回应,小红书也未发布正式说明。因而,文章或视频如果直接写“港交所连续问询”“上市被迫暂停”,就是把一个可能发生的监管路径写成了已经发生的结果。
更合理的情景判断是:
| 可能路径 | 触发条件 | 对上市节奏的潜在影响 |
|---|---|---|
| 低影响 | 个案金额和事实不具重大性,公司解释及披露充分 | 作为常规尽调事项处理 |
| 需要补充说明 | 主体关系、诉讼答辩与上市口径存在需要统一之处 | 可能增加尽调、补件或问询时间 |
| 形成重大障碍 | 被核实为系统性问题、潜在负债重大,或存在重大遗漏/误导 | 可能显著拖慢甚至影响申请推进 |
现在公开证据最多只能支持“存在进入第二种路径的可能”,还不能证明已经进入第三种路径,更不能证明上市已经被这一个案件“逼停”。
六、把镜头转向职场人:期权真正的价值,从来离不开证据链
这个案件最有价值的地方,不是85万元这个结果,而是它展示了:员工如果只保留一份期权协议,往往远远不够。
入职时,先问清四个节点
- 授予:公司答应给多少股、由谁授予;
- 归属:满足几年服务或哪些绩效条件后,期权成为可行权权益;
- 行权:支付多少行权价、何时可以购买股票;
- 变现:公司上市、回购、并购或转让时,能否真正换成现金。
“拿到3万股期权”不等于已经拥有3万股股票,更不等于今天就能卖出。真正的风险,往往藏在归属条件、离职分类、回购价格和争议解决条款里。
至少保存六类材料
- Offer、总包拆分、HR对期权年化价值和股数的解释;
- 完整期权计划、授予通知、归属表、行权价、回购及离职条款;
- 谁发起签署、谁操作账户、谁解释规则的记录;
- 目标下达、业绩完成、绩效反馈、获奖和公开表扬;
- 岗位调整、整改要求、申诉、解除通知及离职证明;
- 在合法合规前提下留存原始文件、邮件、企业沟通记录和时间戳。
最重要的一句话是:别等收到解除通知那天,才开始证明自己过去一年做得很好。
七、再把镜头转向公司:比一笔赔偿更贵的,是四套互不兼容的口径
对企业来说,最危险的管理方式是:
- 招聘团队把期权当作高确定性的现金替代物;
- 股权计划文件把它写成高度附条件、随时可能失效的奖励;
- 解除团队只看N、N+1或2N,不同步评估期权后果;
- 诉讼、审计和上市团队分别给出彼此无法兼容的主体关系解释。
一旦员工把Offer、HR测算、期权协议、绩效记录和解除材料放在同一张桌子上,公司就不能只靠“协议不是我签的”结束讨论。
企业至少要建立六项控制:
- 招聘话术与计划文件一致:不能对外把期权说成确定收入,正式文件却把所有风险留给员工;
- 境内外主体责任清楚:谁批准、谁签署、谁管理账户、谁承担回购或赔偿,要能被证据还原;
- 绩效与解除可验证:目标合理、过程反馈、改进机会、结果送达和解除依据形成闭环;
- 离职与期权联动审查:good leaver、bad leaver、违法解除、协商解除等情形分别处理;
- 争议口径统一:劳动仲裁、民事诉讼、审计底稿、董事会材料和潜在招股文件相互校验;
- 重大性评估前置:别等举报出现,才统计历史诉讼、同类员工、或有负债和整改状态。

对老板而言,这件事最值得记住的不是“一个员工拿走了85万元”,而是:一家企业可以承受一笔赔偿,却很难承受同一个事实在招聘、用工、诉讼和资本市场上出现四种无法互相解释的版本。
八、最后判断:官司已经写下结果,上市故事还没有写完
如果把这件事看成一部仍在更新的故事,劳动与期权纠纷已经翻过了关键章节,上市这条线却还停留在公开信息有限的阶段。因此,如果只问“小红书上市是不是已经被这个员工逼停”,答案仍然是:目前不能这样说。
公开信息只证明小红书存在潜在赴港上市准备、当事人提交了投诉、相关诉讼和调解真实存在。没有公开监管文件证明投诉已经触发正式问询,也没有公司公告证明上市暂停,更没有证据建立“举报导致暂停”的因果关系。
但如果问“这件事会不会成为上市尽调和信息披露中的问题”,答案同样清楚:完全可能。
金额只有85万元,不代表问题一定不重要。监管和中介机构会关心的,是它是否暴露出系统性用工模式、境内外主体责任是否能够统一解释、是否存在更多同类争议、历史诉讼和潜在负债是否得到充分披露。
对职场人,这个案件提醒我们:期权不是一句口头承诺,也不是入职时的一张饼。它是一套跨越数年的合同条件和证据关系。
对老板,这个案件提醒我们:股权激励的本质不是把风险转嫁给员工,而是用长期、可预期、可解释的规则建立信任。真正有损上市的,未必是一封举报信,而可能是公司面对同一事实时,无法给员工、法院、中介和投资者一个一致答案。
真正耐人寻味的,不是一封投诉是否拥有按下“暂停键”的神奇力量,而是一家公司能否让同一组事实在员工、法院、中介和投资者面前彼此兼容。
官司与赔付已经写下结果;潜在上市的下一页,还需要等待公开程序继续作答。
这就是截至2026年7月15日,公开证据能够支持的边界。
主要资料与核验说明
- 今朝新闻:期权临期被解约,小红书前员工维权获赔约85万元(案件过程的媒体报道;部分事实来自当事人陈述)
- 21世纪经济报道:小红书遭前员工举报,公开层面尚未正式递交上市申请
- 路透社:小红书聘请机构推进潜在香港IPO
- 当事人在脉脉发布的案件说明(当事人立场,不等于独立认定)
- 最高人民法院官网:北京一中院发布涉股权激励劳动争议典型案例
- 最高人民法院指导案例18号:中兴通讯诉王鹏劳动合同纠纷
- 《中华人民共和国民法典》第一百五十九条
- 《中华人民共和国劳动合同法》
- 港交所PN22:申请版本及聆讯后资料集的发布规则
- 中国证监会:境内企业境外发行证券和上市备案情况表(截至2026年7月10日)
- 网易财经:VIE表述、股权激励与上市披露的律师分析
本文根据公开司法案号、当事人公开材料、监管及交易所规则、媒体报道交叉核验。由于期权案二审以调解结案、完整卷宗并非全部公开,部分案件细节只能标注为“公开报道显示”或“当事人主张”。本文不构成针对任何个人或企业的法律意见,也不对尚未公开的监管程序作结论性推断。